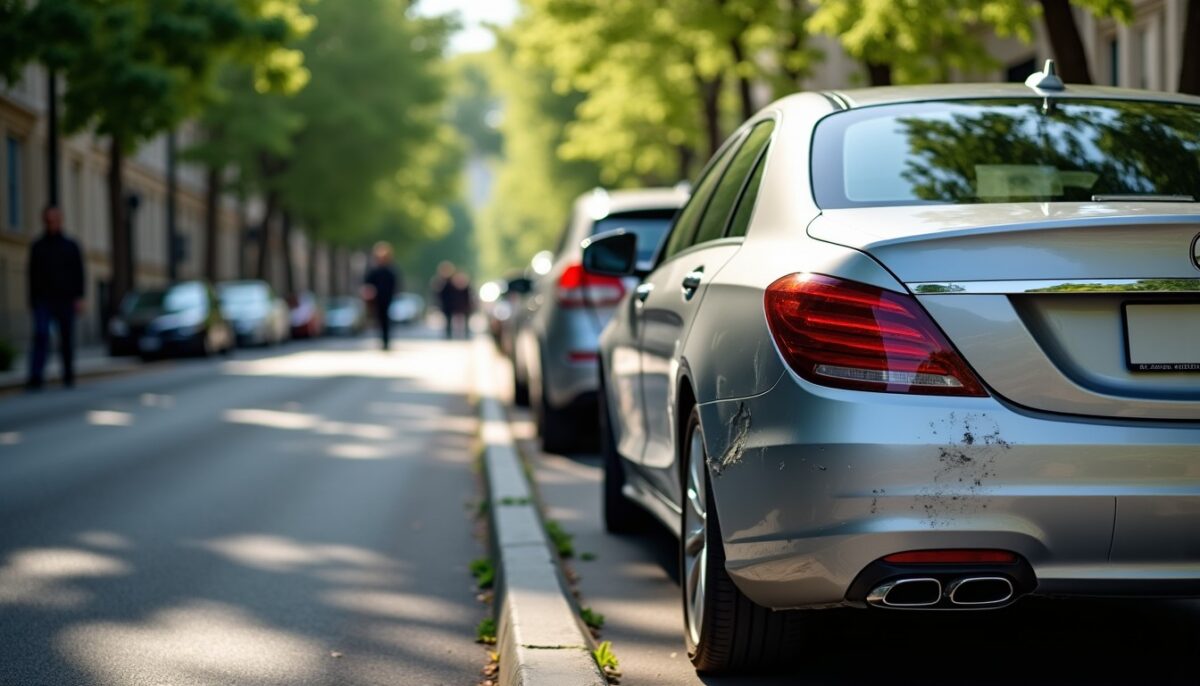
Lorsqu’une collision survient avec une voiture en stationnement, comprendre les répercussions et les démarches à suivre s’avère essentiel pour gérer la situation efficacement. Que l’accrochage soit mineur ou plus conséquent, plusieurs étapes clés sont à respecter pour garantir la protection de vos droits et éviter les complications. Nous allons explorer ensemble :
Les obligations légales immédiates après un choc avec un véhicule stationné
Les conséquences juridiques d’un départ sans signalement, notamment le délit de fuite
La gestion auprès de l’assurance et l’importance de la déclaration rapide
Les bonnes pratiques pour rassembler des preuves et soutenir votre dossier en cas de contestation
Décortiquons maintenant ces points pour vous permettre d’agir avec confiance et méthode après une collision avec une voiture en stationnement.
Obligations légales après une collision avec une voiture en stationnement
Lorsque vous heurtez involontairement une voiture en stationnement, le premier réflexe est de vous arrêter immédiatement. Le Code pénal français, à son article 434-10, sanctionne sévèrement le fait de quitter les lieux sans laisser vos coordonnées. La démarche adéquate consiste donc à :
Immobiliser votre véhicule en sécurité, sans créer de danger pour la circulation
Rechercher le propriétaire du véhicule concerné pour échanger vos coordonnées
Documenter les dommages en prenant des photos des véhicules, des plaques et de l’environnement
Remplir un constat amiable, lorsque c’est possible, pour faciliter l’identification des responsabilités
En l’absence du propriétaire, déposer un message clair et lisible avec vos informations sous l’essuie-glace
Cette procédure assure non seulement le respect de la loi mais constitue aussi un gage de transparence qui facilitera le traitement de votre dossier auprès des assurances.
Les implications juridiques d’un départ volontaire après collision
Le départ sans signalement est défini juridiquement comme un délit de fuite. Cette infraction entraîne des sanctions sévères pouvant aller jusqu’à trois ans de prison et 75 000 euros d’amende. La perte de six points sur le permis et une suspension possible viennent s’ajouter à ces peines. Pour éclairer ce point, prenons l’exemple de Marc :
Marc a frotté le pare-chocs d’une voiture en quittant un parking sans trouver le propriétaire. Il est revenu sur place, a laissé un message et contacté son assurance le jour même, montrant ainsi un comportement responsable et honnête. Cette démarche a rendu plus aisée la gestion du sinistre et évité toute procédure pénale.
Un départ volontaire après avoir constaté le choc sans signaler constitue une faute grave, même si les dommages paraissent minimes. Il est donc préférable de privilégier une réaction immédiate, même en cas de doute sur l’ampleur des dégâts.
Différence entre contact involontaire non constaté et délit de fuite
Il arrive qu’un conducteur ne remarque pas immédiatement un contact avec un véhicule stationné, par exemple dans un parking étroit. Dans ce cas, retourner rapidement sur les lieux et signaler le dommage à votre assurance témoigne de votre bonne foi.
Léa, par exemple, a découvert une rayure sur son aile à son retour chez elle, sans avoir entendu de choc. Elle a pris des photos, informé son assureur et essayé de retrouver le propriétaire. Ce comportement diffère nettement d’un conducteur qui quitte les lieux en toute connaissance de cause sans laisser d’information.
Gestion du sinistre auprès de l’assurance et impact sur le bonus-malus
La déclaration de l’accrochage à votre assureur est indispensable dans un délai généralement fixé à cinq jours ouvrés. Cette rapidité permet à l’assurance de prendre en charge l’analyse du constat amiable et des circonstances du sinistre, puis de coordonner l’indemnisation.
La couverture varie selon votre contrat :
En assurance au tiers, seuls les dégâts causés au véhicule tiers sont pris en charge
Avec une formule tous risques, vos propres dommages peuvent être indemnisés, sous réserve de franchise et de conditions
Une déclaration tardive ou un départ sans signalement peut compliquer le traitement. Le bonus-malus évolue aussi selon la responsabilité établie, avec une augmentation de 25 % en cas de faute totale et environ 12,5 % en partage de responsabilité. Par exemple, un coefficient de 0,80 pourrait passer à 1,00 après un sinistre entièrement responsable.
Tableau résumé des situations courantes post-collision et leurs conséquences
Situation
Traitement possible
Point à retenir
Accident déclaré rapidement
Instruction selon les clauses du contrat et détermination claire des responsabilités
Conservez les preuves (photos, constat) et le numéro du dossier
Déclaration tardive après découverte des dommages
Examen circonstancié par l’assureur, pouvant entrainer conflits
Expliquez précisément le délai et présentez votre démarche de bonne foi
Départ sans coordonnées laissées
Procédures pénales possibles et refus ou retard d’indemnisation
Régularisez la situation au plus vite pour limiter les complications
Rassembler des preuves et gérer les contestations de responsabilité
Face à une contestation, il est essentiel de conserver une documentation précise. Cela inclut :
Photos datées des dégâts sur les deux véhicules
Témoignages ou vidéos prises légalement en soutien
Échanges écrits avec le propriétaire ou l’assureur
Éventuelle expertise indépendante
Ne concluez pas un accord de paiement sans obtenir de justificatif écrit. Une réparation, bien que sembable initialement à une simple rayure, peut parfois révéler des dommages structurels nécessitant un devis professionnel.
Nous utilisons des cookies pour vous garantir la meilleure expérience sur notre site web. Si vous continuez à utiliser ce site, nous supposerons que vous en êtes satisfait.